不少家长在给孩子配置保障时,会听到“子女婚嫁保险”这个说法。它听起来像是专门为婚礼准备的一笔钱,但实际上,它并不是一个独立的险种名称,而是一类以“为孩子未来婚嫁、创业等大额支出做资金储备”为目标的保险规划统称。理解它的本质,比记住名字更重要。
它到底是什么
市面上常说的子女婚嫁保险,多数是年金险或两全险的组合形式。家长作为投保人,在孩子年幼时按约定缴纳保费,等孩子到达合同约定的年龄(比如18岁、22岁或25岁),保险公司开始按年或一次性给付保险金。这笔钱没有强制用途,既可以用于婚嫁,也可以用于深造、创业或购房首付。换句话说,它是一种“定向储蓄+保障”的长期财务安排,而非婚礼专项报销。
它能起到什么作用
- 强制储蓄:通过长期缴费帮助家庭形成稳定的资金积累,避免日常消费挤占教育婚嫁储备。
- 确定性给付:合同写明的领取时间和金额不受市场波动影响,给未来一笔可预期的现金流。
- 保障功能:部分产品附带身故或全残责任,在缴费期内为家庭提供一定风险兜底。
- 资金定向:通过投保人、被保人设置,实现资金向子女的定向传递,减少临时挪用的可能。
意义在哪里,局限也要看清
它的意义主要体现在时间跨度长、纪律性强。婚嫁支出往往集中在孩子成年后的几年内,提前十年甚至二十年准备,能明显减轻届时的现金压力。同时,这类规划也承载着家庭对子女成家的情感期待。但需要客观看待:婚嫁保险的收益率通常不高,流动性较弱,提前退保可能损失本金;它也不是婚礼当天能“报销”的即时工具。家长应先配齐基础的健康、意外保障,再考虑这类长期储蓄,避免本末倒置。
和婚礼场景的自然衔接
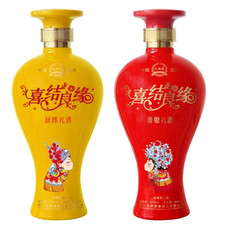
当孩子真正走到成家这一步,前期储备的资金可以用于婚宴、置办和回礼等环节。这时候,一份有仪式感的伴手礼往往能让场面更圆满。比如喜结良缘礼盒酒,内含黄瓶新郎礼酒与红瓶新娘礼酒,一黄一红对应新人双方,包装喜庆,适合在婚宴或回礼时使用。它不替代保险规划,但可以作为婚嫁资金落地时的一个具体选择,让长期准备的心意有处安放。
总的来说,子女婚嫁保险是一类以长期储蓄为核心、兼顾保障的财务工具。它的价值在于提前规划和纪律执行,而不是短期收益。家庭在配置时,应结合自身收入稳定性、保障缺口和孩子的实际需求理性判断,把它放在整体家庭财务规划中看待,才能发挥应有的作用。
#子女婚嫁保险 #长期储蓄规划 #家庭财务安排 #婚嫁礼盒酒